Newsletter Subscribe
Enter your email address below and subscribe to our newsletter
Enter your email address below and subscribe to our newsletter
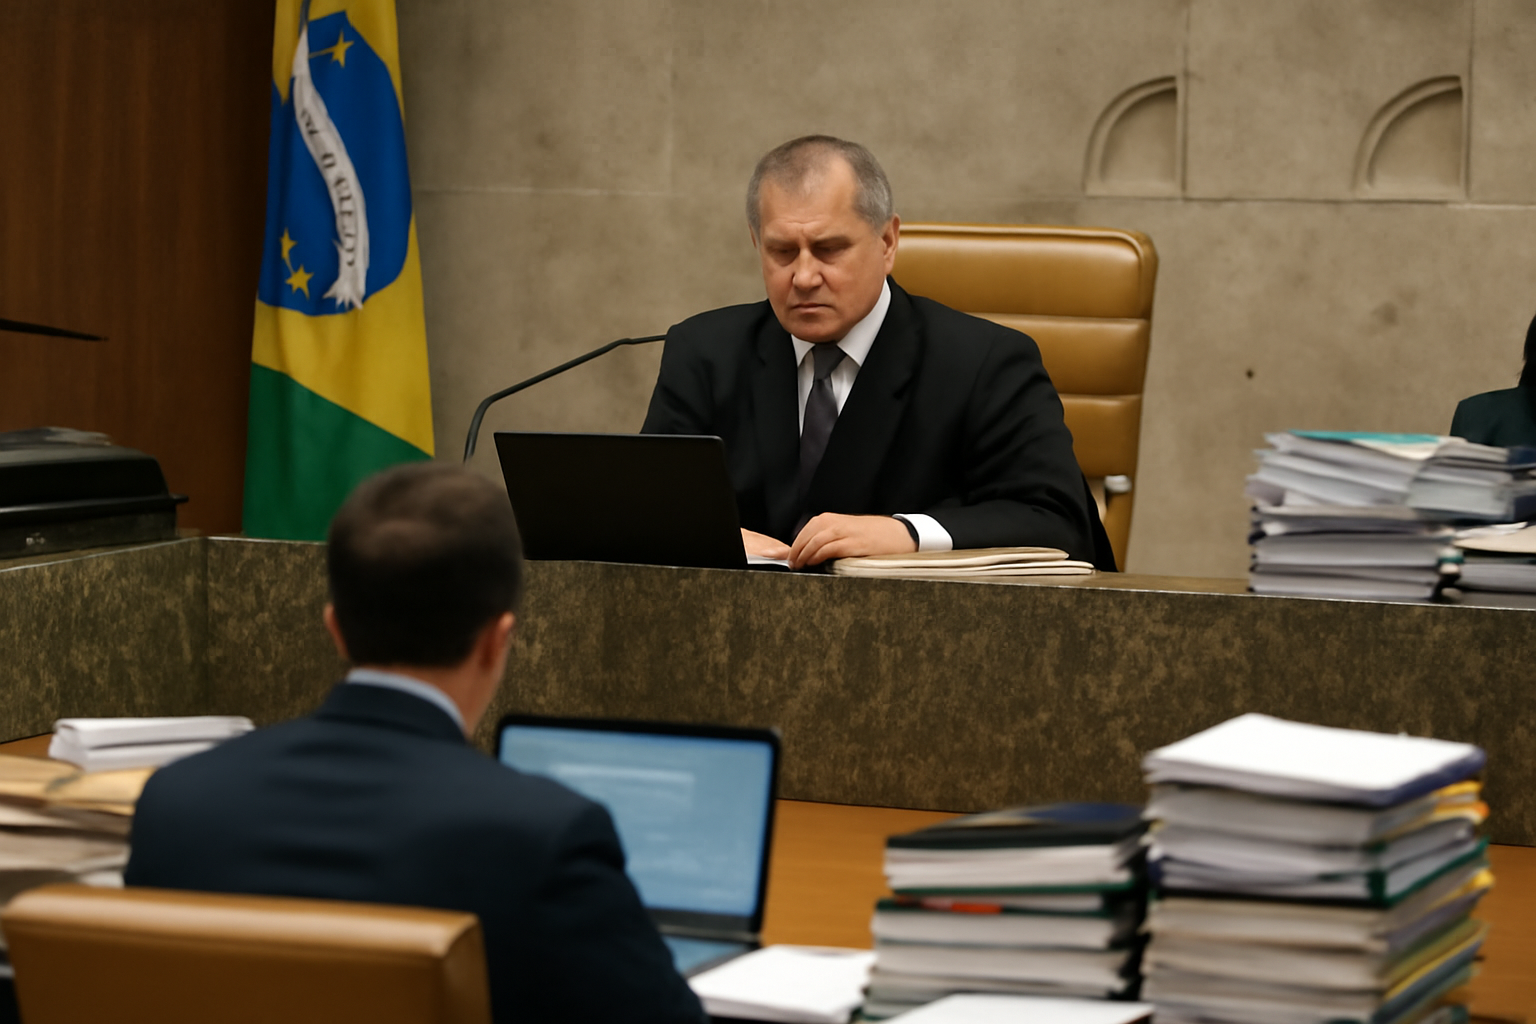
A medida encerra um longo processo que tramitava na Corte desde 2008.
Os ministros entenderam que o valor do tributo municipal não pertence ao patrimônio das empresas. Por isso, a cobrança das contribuições sociais sobre esse montante não é considerada adequada pelo tribunal.
Conforme a decisão, o ISS apenas transita pelas contas das empresas com o objetivo de ser repassado aos cofres públicos dos municípios e do Distrito Federal. Assim, ele não pode compor a base de cálculo de tributos federais.
Com esse veredito, o STF estabeleceu uma tese jurídica que deverá ser obrigatoriamente aplicada a todos os casos semelhantes que estão em tramitação no país. O objetivo é unificar o entendimento sobre o tema nos tribunais brasileiros.
O tribunal definiu que o valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à Cofins, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita pela contabilidade.
O caso chegou ao plenário através de um recurso apresentado por uma empresa de ônibus. A companhia buscava derrubar uma decisão anterior da Justiça Federal que reconhecia a legalidade da incidência do ISS sobre o PIS e a Cofins.
O ISS é um imposto cobrado sobre diversos setores da economia, atingindo serviços prestados por clínicas médicas, escolas, empresas de eventos e assistência técnica, entre outros segmentos que agora terão o cálculo tributário ajustado.
O que o STF decidiu sobre o ISS? O tribunal decidiu que o ISS não deve integrar a base de cálculo do PIS e da Cofins, por entender que o imposto não faz parte do patrimônio da empresa.
Qual o impacto financeiro da decisão?
A decisão vale para todo o Brasil? Sim, a Corte elaborou uma tese jurídica que deverá ser aplicada a todos os processos semelhantes que tramitam atualmente no país.
Por que o ISS não integra a base de cálculo? Segundo o STF, o tributo tem natureza transitória, sendo apenas um ingresso financeiro que deve ser repassado aos municípios e ao Distrito Federal.
Quais empresas são afetadas? A decisão impacta empresas prestadoras de serviços que pagam ISS, como clínicas, escolas, organizadores de eventos e empresas de assistência técnica.