Subscribe to Newsletter
Enter your email address below and subscribe to our newsletter
Enter your email address below and subscribe to our newsletter
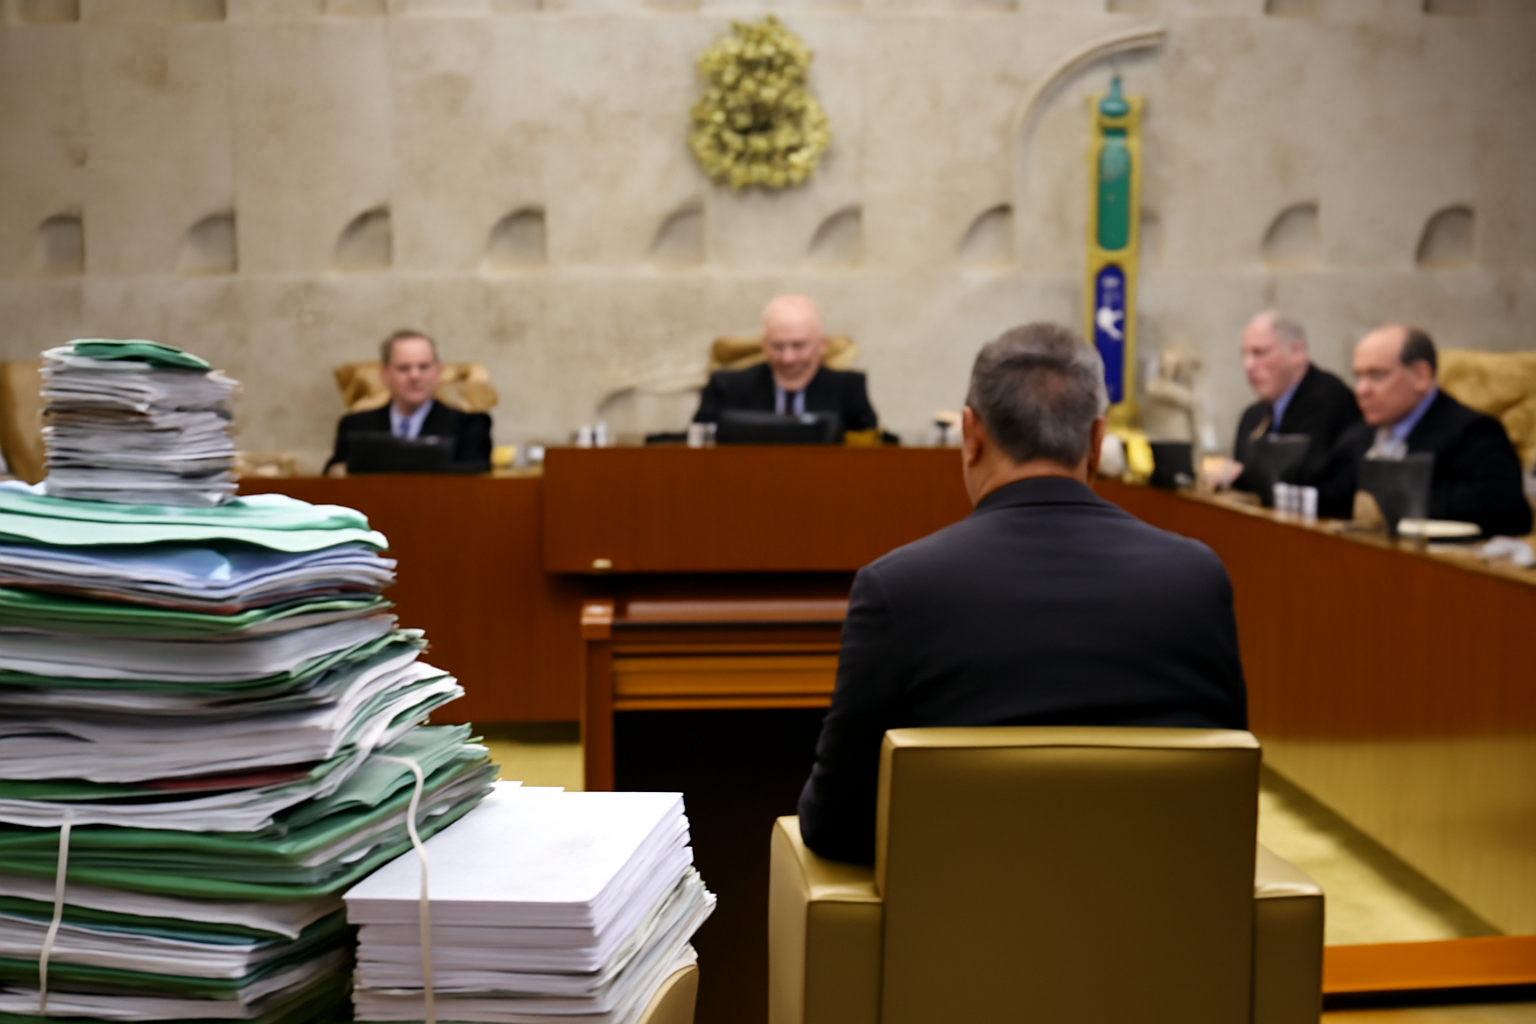
O plenário do Supremo Tribunal Federal (STF) tomou uma decisão definitiva nesta quarta-feira (7) sobre a tributação de benefícios fiscais. A Corte determinou que os créditos presumidos de ICMS não podem compor a base de cálculo do PIS e da Cofins.
A medida encerra uma longa disputa judicial que tramitava na instância máxima desde 2014. Conforme informação divulgada pela Empresa Brasil de Comunicação, o entendimento foi consolidado por 7 votos a 4, prevalecendo a tese de que esses valores não configuram faturamento ou receita.
Abaixo, detalhamos os impactos dessa decisão, o posicionamento dos ministros e o que isso significa para o cenário tributário nacional para as empresas.
Os créditos presumidos são instrumentos utilizados pelos estados e pelo Distrito Federal para conceder benefícios fiscais, visando a redução do pagamento do ICMS. O STF compreendeu que, por se tratarem de uma forma de renúncia fiscal, esses valores não deveriam ser tributados pela União.
A decisão negou um recurso apresentado pela União, que buscava reverter uma sentença favorável aos contribuintes, proferida anteriormente pelo Tribunal Regional Federal da 4ª Região (TRF4), sediado em Porto Alegre, que já considerava a tributação indevida.
Esse valor representa a dimensão da mudança na arrecadação decorrente da exclusão desses créditos da base de cálculo das contribuições federais.
Ao finalizar o julgamento, o STF fixou a seguinte tese jurídica: “Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS”.
A definição estabelecida pelo Supremo possui caráter vinculante. Isso significa que o entendimento deverá ser aplicado de forma obrigatória em todos os processos que tratam do mesmo tema em tramitação no Poder Judiciário brasileiro.
Com essa padronização, a expectativa é que haja uma uniformização das decisões judiciais sobre o tema, garantindo que o tratamento fiscal referente aos créditos presumidos seja idêntico para todas as empresas em âmbito nacional.
O que são créditos presumidos de ICMS? São benefícios fiscais concedidos por estados e pelo Distrito Federal que permitem a redução do montante a pagar do ICMS pelas empresas.
Por que o STF decidiu retirar esses créditos do PIS/Cofins? A Corte entendeu que esses créditos representam renúncia fiscal e não se enquadram no conceito de receita ou faturamento, tornando indevida a incidência de PIS e Cofins sobre eles.
Qual o impacto financeiro da decisão? Segundo a Empresa Brasil de Comunicação, a decisão terá um impacto de R$ 16 milhões nas contas do governo federal.
A decisão vale para todos os processos? Sim, a tese fixada pelo STF deverá ser aplicada em todos os processos em tramitação no país sobre este assunto específico.
Desde quando o caso estava no STF? O caso iniciou sua tramitação no Supremo Tribunal Federal no ano de 2014, sendo concluído apenas em outubro de 2026.